Todas as empresas de prestação de serviços médicos hospitalares podem ser equiparadas a hospitais e ter uma redução de até 60% de alguns tributos, podendo obter a redução do Imposto de Renda Pessoa Jurídica (IRPJ) de 32% para 8% ao mês, e da Contribuição Social Sobre Lucro Líquido (CSLL), de 32% para 12% ao mês.
Porque Preciso deste serviço ?
A quem se aplica a tese?
Lucro presumido
A presunção
Percentuais de presunção da renda (IRPJ)
• 32% do faturamento para serviços profissionais que exijam formação técnica ou acadêmica (advocacia, engenharia, etc.), intermediação de negócios, consultoria, administração de bens móveis ou imóveis, locação ou cessão desses mesmos bens, construção civil e serviços em geral
Percentuais de presunção do lucro (CSLL)
• 32% para prestação de serviços em geral, exceto a de serviços hospitalares e transporte
Lei 9.249/95
Requisitos
Sociedade Simples
• Parcerias entre profissionais prestadores de serviços em que eles mesmos exercem a atividade para a qual essa sociedade foi criada..
.
• Formada por pessoas exercendo suas respectivas profissões, sendo que a prestação de serviços é de caráter pessoal. Por esse motivo, cooperativas e associações sempre serão consideradas sociedade simples.
Código Civil
Art. 966. Considera-se empresário quem exerce profissionalmente atividade econômica organizada para a produção ou a circulação de bens ou de serviços.
Parágrafo único. Não se considera empresário quem exerce profissão intelectual, de natureza científica, literária ou artística, ainda com o concurso de auxiliares ou colaboradores, salvo se o exercício da profissão constituir elemento de empresa
Art. 967. É obrigatória a inscrição do empresário no Registro Público de Empresas Mercantis da respectiva sede, antes do início de sua atividade.
Art. 982. Salvo as exceções expressas, considera-se empresária a sociedade que tem por objeto o exercício de atividade própria de empresário sujeito a registro (art. 967); e, simples, as demais.
Parágrafo único. Independentemente de seu objeto, considera-se empresária a sociedade por ações; e, simples, a cooperativa.
Sociedade Empresária
• Quando falamos o termo “organizada”, significa que o valor final produzido por essa sociedade e que é entregue para o cliente, independente se é um produto ou um serviço, é produzido pela empresa ou pela organização empresarial e não diretamente pelos seus sócios, conforme é feito na sociedade simples.
• Há vários tipos de sociedade empresarial, sob diversos formatos.
Sociedade Empresária
• Como o referido dispositivo legal fala em serviços hospitalares, iniciou-se grande discussão sobre a extensão dessa expressão.
• O que diferencia serviços médicos de serviços hospitalares?
IN RFB nº 1.234/2012 (reconhecimento pelo próprio Fisco antes da decisão do STJ - Não mais de aplica)
Art. 30. Para os fins previstos nesta Instrução Normativa, são considerados serviços hospitalares aqueles que se vinculam às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, prestados pelos estabelecimentos assistenciais de saúde que desenvolvem as atividades previstas nas atribuições 1 a 4 da Resolução RDC nº 50, de 21 de fevereiro de 2002, da Anvisa (Redação dada pelo(a) Instrução Normativa RFB nº 1540, de 05 de janeiro de 2015)
Parágrafo único. São também considerados serviços hospitalares, para fins desta Instrução Normativa, aqueles efetuados pelas pessoas jurídicas:
I – prestadoras de serviços pré-hospitalares, na área de urgência, realizados por meio de Unidade de Terapia Intensiva (UTI) móvel instalada em ambulâncias de suporte avançado (Tipo “D”) ou em aeronave de suporte médico (Tipo “E”);
II – prestadoras de serviços de emergências médicas, realizados por meio de UTI móvel, instalada em ambulâncias classificadas nos Tipos “A”, “B”, “C” e “F”, que possuam médicos e equipamentos que possibilitem oferecer ao paciente suporte avançado de vida.
RDC 50
Atribuições da Anvisa Resolução RDC nº 50/2002
• prestação de atendimento imediato de assistência à saúde;
• prestação de atendimento de assistência à saúde em regime de internação;
• atividades fins da prestação de atendimento de apoio ao diagnóstico e terapia.
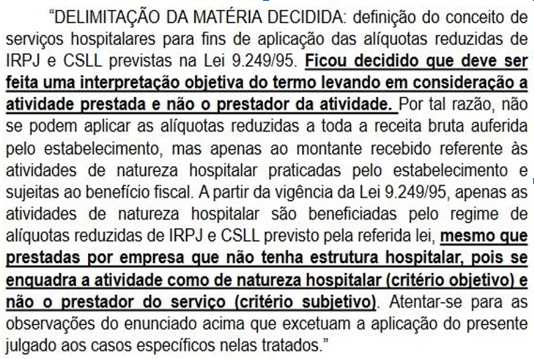
Serviços hospitalares, segundo STJ (prevalece neste momento)
• Ou seja, toda prestação de serviço voltada diretamente à promoção da saúde, com exceção de simples consultas.
Tese firmada (trânsito julgado 03-11-2010)
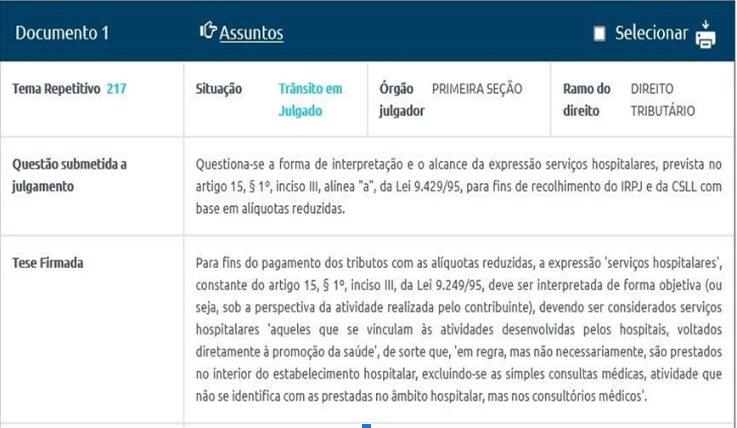
Nota PGFN nº 1.114/2012 dispensa a PGFN de contestar e recorrer:
Simulação
• Presunção 32% IRPJ CSLL = BC R$32.000,00
• Carga 34% = R$10.880,00
• Alíquota efetiva sobre o faturamento = 10,88%
• Ou seja, toda prestação de serviço voltada diretamente à promoção da saúde, com exceção de simples consultas.
Após o Planejamento Tributário
• Receita = R$100.000,00 (cem mil)
• Presunção 8% IRPJ = BC R$8.000,00
• Presunção 12% CSLL = BC R$12.000,00
• Carga 25% IRPJ = R$2.000,00
• Carga 9% CSLL = R$1.080,00
• Total obrigação Tributária = R$3.080,00
• Alíquota efetiva sobre faturamento = 3,08%
• Economia = R$7.800,00
• X 60 = R$468.000,00
Não perca mais tempo, recupere o que é seu por direito e tenha uma economia mensal vitalícia a partir de agora!
Ter uma assessoria jurídica para reduzir a carga tributária pode fazer toda a diferença nos resultados do seu negócio.