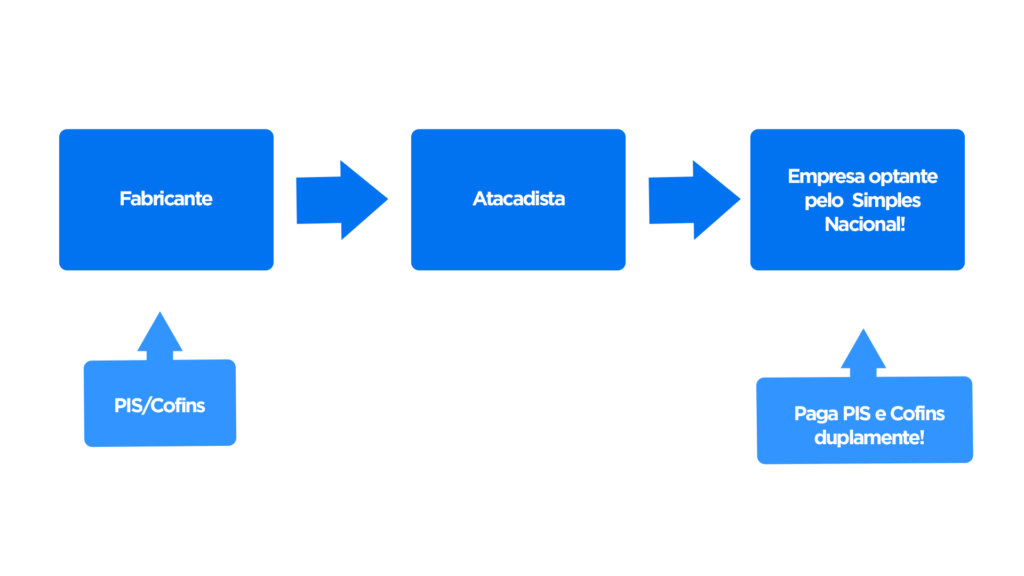
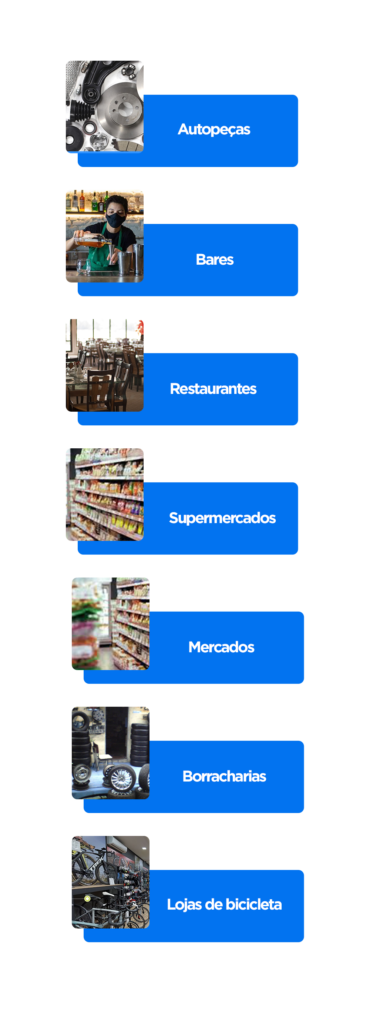
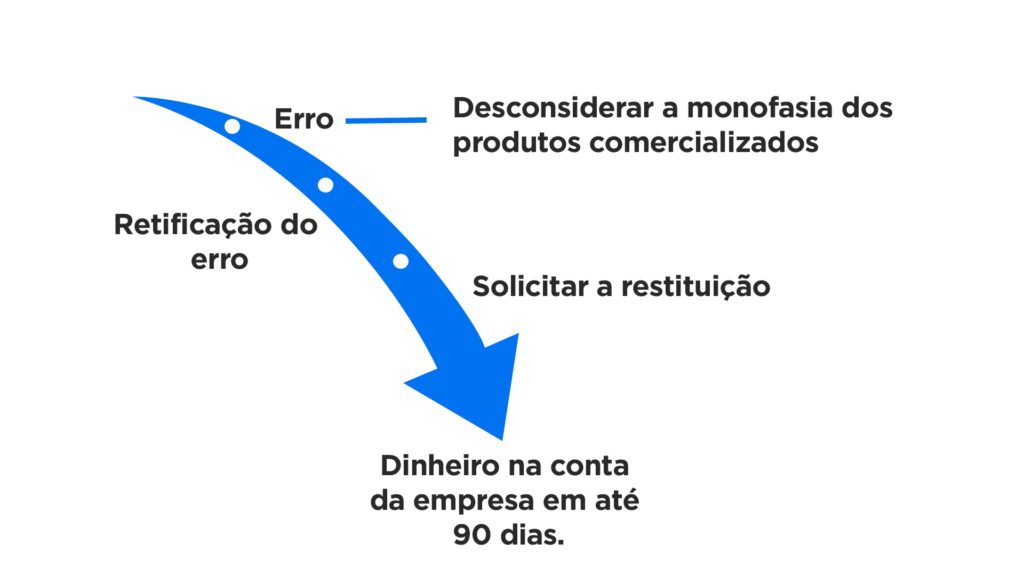
Empresas optantes pelo Simples Nacional e que estão sujeitas à tributação monofásica do PIS e da COFINS podem estar pagando a mais os tributos que já foram recolhidos na cadeia de tributação pelo Fabricante/Fornecedor. É comum grande partes destas empresas terem tributos a serem restituídos e que estão sendo pagos indevidamente todo mês.
Essa situação acontece quando a indústria ou equiparado é responsabilizado pelo recolhimento dos tributos em toda a cadeia produtiva e de distribuição.
Ou seja, a indústria recolhe antecipadamente o valor de PIS e COFINS devido por toda a cadeia percorrida pelo produto, retirando a responsabilidade pelo recolhimento do tributo dos revendedores, atacadistas e varejistas. Essa situação está prevista no art 2º da Lei nº 10.147, de 21 de dezembro de 2000:
Art. 2o São reduzidas a zero as alíquotas da contribuição para o PIS/Pasep e da Cofins incidentes sobre a receita bruta decorrente da venda dos produtos tributados na forma do inciso I do art. 1o, pelas pessoas jurídicas não enquadradas na condição de industrial ou de importador.
Parágrafo único: o disposto neste artigo não se aplica às pessoas jurídicas optantes pelo Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e Empresas de Pequeno Porte – Simples.
As Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional e as pessoas jurídicas que atualmente se encontram como não optantes no Cadastro do Simples Nacional, mas que já foram optantes e possuem valores passíveis de serem compensados, poderão recuperar também o montante do crédito apurado.
Não perca mais tempo, entre em contato conosco e recupere o que é seu por direito!